Tampilkan postingan dengan label Bisnis. Tampilkan semua postingan

Selasa, 14 Oktober 2008

Menjawab Apasih sebenarnya Short Selling itu?


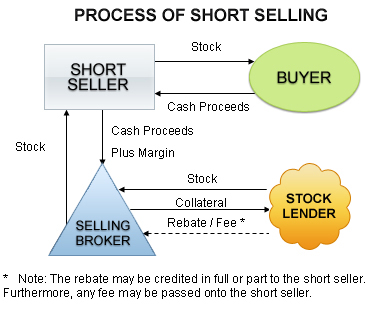
Short-selling adalah transaksi jual yang dilakukan investor meskipun investor tidak memiliki saham tersebut. Caranya perusahaan sekuritas meminjamkan sahamnya atau saham investor lain buat investor yang akan bermain short-selling. Tapi investor harus mengembalikan lagi saham itu ke pemiliknya sesuai perjanjian. Jika tidak akan kena denda atau jaminan disita.

Biasanya investor memasang harga tinggi untuk short selling sehingga ketika harga saham jatuh di bawah para pemain short selling akan mendapat keuntungan.

Aksi short selling itu dilakukan dengan mengembuskan sentimen negatif agar harga saham yang menjadi target anjlok. Investor yang bersangkutan lalu membeli kembali saham itu dengan harga lebih murah untuk selanjutnya dikembalikan kepada broker.

Kalau buat saya pribadi apapun itu namanya semua jenis transaksi dipasar modal adalah haram karena bisnis tersebut bukanlah bisnis yang rill yang dapat memberikan kemaslahatan umat, bahkan justru itu menimbulkan sesuatu yang tidak adil.

disari dari berbagai sumber termasuk dari http://www.mail-archive.com/forum-pembaca-kompas@yahoogroups.com/msg54958.html

Arif Widodo

Senin, 13 Oktober 2008

Peringatan ‘hancur-lebur’ dari IMF


Sistem keuangan dunia berada di ambang “hancur-lebur” secara sistemik, kata direktur Dana Moneter Internasional, IMF, di Washington, dalam peringatan yang dikeluarkannya.


Dominique Srauss-Kahn mengatakan krisis itu dimarakkan oleh ketakutan terhadap bank-bank yang berhutang banyak tetapi menambahkan negara-negara kaya sejauh ini gagal memulihkan kepercayaan.

Ia mengatakan itu setelah berembuk dengan Presiden George Bush, para menteri keuangan Kelompok G7, dan Bank Dunia.

Bush mengatakan krisis ekonomi global memerlukan reaksi bersama internasional.

Berbicara di Washinton hari Sabtu, Strauss-Kahn mengatakan, “Kekhawatiran yang besar terhadap kebangkrutan sejumlah lembaga keuangan besar yang berpusat di Amerika Serikat dan Eropa mendorong sistem keuangan dunia ke ambang kehancuran sistemik.

Kepala IMF itu bertemu di Gedung Putih dengan para menteri keuangan dari negara-negara industri terkaya, G7, yaitu AS, Kanada, Prancis, Jerman, Inggris, Italia dan Jepang, serta presiden Bank Dunia, robert Zoellick.

Menyusul pembicaraan dengan para pemimpin ekonomi itu, Bush mengatakan, “Kita harus memastikan agar langkah satu negara tidak berlawanan dengan atau merongrong tindakan negara lain.

“Di dunia yang saling terkait ini, tidak ada negara akan meraup keuntungan dengan melemahkan kekuatan negara lain. Kiat berada dalam situasi ini bersama-sama. Kita akan melewatinya bersama-sama.”

Penjualan panik

Pertemuan itu berlangsung sehari setelah pasar Asia, Eropa dan AS terus melakukan penjualan panik meskipun telah dilakukan pemotongan bunga bank dan suntikan dana segar oleh bank-bank sentral di tengah kekhawatiran akan terjadi resesi global.
HTI-Press. ***


disari dari http://hizbut-tahrir.or.id/2008/10/13/peringatan-hancur-lebur-dari-imf/

Arif Widodo

Lonceng Kematian Kapitalisme


Moris Berman, 63 tahun, ahli sejarah kebudayaan kelahiran New York, yang memperoleh Ph D dari Johns Hopkins University, menulis buku Dark Ages America: The Final Phase of Empire (Norton, 2006), yang meramalkan imperium Amerika segera akan rubuh. Ia mendeskripsikan Amerika sebagai sebuah kultur dan emosional yang rusak oleh peperangan, menderita karena kematian spiritual dan dengan intensif mengeskpor nilai-nilai palsunya ke seluruh dunia dengan menggunakan senjata. Republik yang berubah menjadi imperium itu berada di dalam zaman kegelapan baru dan menuju rubuh sebagaimana dialami Kekaisaran Romawi


Apa yang tulis oleh Moris Berman tampaknya semakin menunjukkan kebenarannya. Pertama, AS adalah perabadaban emosial yang rusak oleh peperangan. Ya, memang perang tidak bisa dilepaskan dari negara adi daya ini. Bisa hampir dipastikan di mana ada konflik, di mana ada perang, kemungkinan di situ ada Amerika . Negara ini memang pecandu perang dengan berbagai alasan. 


Jamil Salmi dalam violence and democatic society mencatat negara Paman Sam ini antara tahun 1945 sampai 2001 saja sudah melakukan 218 kali intervensi terhadap negara lain. Amerika juga merupakan otak kudeta berdarah di berbagai negara. Genocide atas nama demokrasi dan perang melawan terorisme juga telah menimbulkan korban sipil yang sangat besar di Irak dan Afghansitan. Pasca pendudukan AS, korban rakyat sipil Irak hampir mencapai angka 1 juta orang. 


Negara ini memang haus darah dan mesin pembunuh. John Pike dari www.GlobalSecurity.org, sebuah grup riset, tentara Amerika menghamburkan 250.000 peluru untuk menembak mati tiap seorang gerilyawan. Biaya perang demikian besar. Staf Partai Demokrat di Kongres menghitung dari 2002 sampai 2008, perang yang lebih panjang dibanding Perang Dunia kedua itu, menghabiskan 1,3 trilyun dollar


Menurut Salmi AS juga merupakan pendukung pemerintah refresif di berbagai negara. Mendukung pemerintahan Syah Reza Pahlevi di Iran yang dikenal diktator, raja-raja Arab yang refresif, termasuk Suharto di masa orde Baru. Pasca perang dingin negara ini mendukung Musharaf penguasa diktator Pakistan yang kemudian dilengserkan oleh rakyatnya , Husni Mubarak di Mesir, atau Karimov di Uzbekistan. Jangan dilupakan negara ini merupakan pendukung setia rezim teroris Israel yang hingga kini secara sistematis membunuh kaum muslim di Palestina.


Negara ini juga memang mengalami krisis spritual yang akut. Kapitalisme dengan sistem sekulernya telah mengerdilkan agama sekedar urusan ritual, moralitas, dan spritual. Sementara dalam aspek sosial, politik, dan kenegaraan, agama dicampakkan. Kehidupan sosial dan politik pun menjadi buas, rakus, dan kering karena tidak diatur agama. Masyarakat pun menganggap agama tidak lagi menjadi begitu penting dalam kehidupan mereka. Meskipun tentu saja banyak diantara mereka yang masih beragama. Sebab mereka tidak melihat agama sebagai solusi praktis dalam persoalan sosial politik mereka.


Implikasi dari pencampakan agama ini , masyarakat AS mengalami kerusakan pranata sosial yang akut. Tingginya tingkat kriminalitas, stress, pornografi , aborsi dan pelacuran menjadi sesuatu yang tidak terpisahkan dari negara kapitalis ini. Menurut studi yang dilakukan oleh National Victim center pada tahun 1992, 1,3 wanita yang berumur 18 tahun keatas di USA diperkosa dengan paksa setiap menit; 78 wanita per jam; 1.871 wanita per hari, atau 683,000 korban per tahun. Pusat Pengendalian dan Pencegahan Penyakit (CDC) AS memperkirakan, jumlah pengidap virus tersebut mencapai 1,1 juta orang. . Sangat mengerikan!


Seperti kata Berman negara adi daya ini juga intensif mengekspor nilai palsunya dengan ancaman sejata. Atas nama HAM, Demokrasi,liberalisme, pasar bebas dan perang melawan terorisme mereka melakukan apa saja termasuk menjajah Irak dan Afghanistan. Di sisi lain ide-ide yang mereka usung penuh dengan kepalsuan dan kemunafikan.


Mereka mengatakan penegakan HAM berlaku sama bagi setiap umat manusia. Di sisi lain, negara Paman Sam ini merupakan pelanggar HAM nomor wahid di dunia. Berdasarkan HAM seharusnya seseorang baru bisa ditahan kalau setelah ada dakwaan yang jelas dan didampingi pengacara. Tapi lihatlah apa yang dilakukan AS, puluhan ribu orang ditahan tanpa ada dakwaan yang jelas, tanpa bukti dan tidak didampingi pengacara. Mereka dijeblokan dan disiksa dalam penjara Guantanamo, Abu Ghraib, dan penjara-penjara di negara-negara diktator lainnya yang mendukung AS.


Kisah memilukan seorang muslimah Pakistan , DR Aafia Siddiqui mencerminkan peradaban busuk negara kapitalis. Wanita yang dikenal ahli genetik dan biologi jaringan saraf ini hilang bersama ketiga anaknya saat pulang ke Pakistan. Banyak yang menduga dia diculik dan diserahkan otoritas Pakistan ke FBI. 


Sekarang Aafia Siddiqui menghadapi proses pengadilan politik di AS atas nama perang melawan terorisme. Wanita dengan berat badan 45 kg saat dinterogasi ditembak dadanya. Wanita yang lemah dan renta ini , berdasarkan cerita versi AS merebut senjata perwira AS yang menahannya. Rehman direktur HAM Pakistan mengatakan cerita pemerintah AS ini merupakan menjadi kebohongan terbesar di abad ke 21


Mereka bicara demokrasi harus ditegakkan lewat dukungan rakyat dan tanpa kekerasaan (non violance). Tapi lihatlah di Irak dan Afghanistan, demokrasi dipaksakan di negara dengan senjata. Mereka bicara bahwa setiap rakyat berhak mengekspresikan keinginan mereka, namun AS dengan berbagai cara menghalangi upaya kaum muslim di dunia untuk menerapkan syariah dalam kehidupan negara dan politik mereka. Negara-negara Barat dengan tudingan teroris menggunakan penguasa-penguasa negeri muslim yang merupakan kaki tangan mereka untuk meredam, menghalangi, hingga menyiksa siapapun yang ingin memperjuangkans syariah Islam. 


Lonceng kematian ini pun semakin kuat terdengar, dengan krisis keuangan yang dialami oleh AS dan negara-negara Eropa saat ini. Lehman Brothers, salah satu perusahaan investasi bank AS terbesar ini akhirnya dinyatakan Inilah akhir nasib suatu bank besar dan tertua yang berdiri di negara bagian Alabama tahun 1844 dan jatuh begitu saja– padahal di tahun 2007 Lehman masih melaporkan jumlah penjualan sebesar 57 bilyun dolar dan di bulan Maret lalu masih sempat dinyatakan oleh majalah Business Week sebagai salah satu dari 50 perusahaan papan atas di tahun 2008. Namun kini, Lehman bernilai tidak lebih dari cuma 2 bilyun dolar saja.Efek domino dari krisis ini pun menjalar ke bidang lain. Pasar saham dunia terguncang. Krisis ekonomi globalpun diambang pintu. 


Ekonomi Kapitalisme tengah tenggelam dalam kehancurannya. Kehancuran ekonomi kapitalisme tidak bisa dibendung lagi. Meskipun masih ada yang menyakini AS akan mampu bertahan. Ekonom dan profesor di University of Texas, James Galbraith meyakini perekonomian AS akan mampu bertahan menghadapi hantaman krisis ini karena posisi mata uang dollar masih cukup kuat. Sementara Gerald Friedman, ekonom, profesor di University of Massachussets ragu mengatakan bahwa krisis ekonomi AS adalah tanda-tanda berakhirnya sistem ekonomi kapitalis. Meski demikian ia mengakui AS telah mengalami krisis finansial yang sangat serius dan jika salah menanganinya akan menyebabkan resesi yang cukup serius bahkan depresi. 


Namun yang jelas, krisis ini akan terus membesar. Krisis ini juga kembali membuktikan bahwa sistem kapitalisme sangat rapuh yang dikenal dengan The Bubble Economy . Ekonomi kapitalisme bagaikan balon yang terus membesar namun sangat rapuh. Hizbut Tahrir dalam bookletnya yang berjudul Sebab-sebab Kegoncangan Pasar Modal Menurut Hukum Islam, telah menjelaskan pangkal kerapuhan dari sistem ekonomi ini ada tiga : sistem perseroan terbatas (PT), sistem perbankan ribawi, dan sistem uang kertas inkorvertibel (flat money). 


Sistem diatas telah menumbuhsuburkan ekonomi non riil yang nilai transaksinya jauh lebih besar dari ekonomi riil. Terjadi pula kesenjangan dan penumpukan modal pada segelintir orang. Majalah “The Economist” dalam analisisnya terhadap krisis menggarisbawahi pandangan tersebut:” penumpukan kekayaan dan bencana adalah bagian dari sistem keuangan Barat” 


Sistem kapitalis dibangun atas dasar kerakusan. Ideologi materialisme yang hanya mementingkan kekayaan telah membuat masyarakat terutama pemilik modal besar menjadi rakus. Tidak pernah puas terhadap produksi yang mereka hasilkan dan tidak pernah puas terhadap prilaku konsumtif mereka. Ironisnya, mereka melanggar prinsip ekonomi mereka sendiri yang mengatakan negara tidak boleh campur tangan. Lewat Bailout , pemerintah Bush justru mengeluarkan dana 700 milyar US dollar untuk membantu perusahaan AS yang akan ambruk. 


Terakhir, menarik apa yang dikatakan Gerald Friedman tentang apakah krisis ini akan menghancurkan sistem kapitalisme. “Dan yang lebih penting lagi, sebuah sistem kapitalis atau sistem sosial apapun hanya bisa dihancurkan oleh sistem yang berlawanan yang didukung oleh munculnya kelas-kelas dalam perekonomian,” jawab Friedman. Ya memang benar sistem kapitalis tidak akan hancur kalau tidak ada sistem yang berlawanan yang menjadi alternative yang menentangnya . Bagi kita sistem yang berlawanan itu, yang akan menghancurkan kapitalisme adalah sistem Khilafah yang akan menerapkan ekonomi syariah. Semoga. (Farid Wadjdi)

disari dari http://hizbut-tahrir.or.id/2008/10/09/lonceng-kematian-kapitalisme/

Arif widodo

Ekonomi Kapitalis tengah Tenggelam dalam Kehancuran, Setelah Sosialisme-Komunisme Hanya Islamlah satu-satunya Solusi Ampuh dan Steril dari Berbagai Kr


بسم الله الرحمن الرحيم

Ekonomi Kapitalis tengah Tenggelam dalam Kehancuran, 

Setelah Sosialisme-Komunisme

Hanya Islamlah satu-satunya Solusi Ampuh dan Steril dari Berbagai Krisis Ekonomi


Krisis kredit properti telah bereaksi, kubangan hutangnya semakin melebar, para penghutangnya pun tidak mampu bayar, sehingga membuat bank dan institusi keuangan terbesar di Amerika, bangkrut atau nyaris bangkrut. Akibat propaganda besar-besaran terhadap pasar kredit properti di Amerika, serta prediksi keuntungan yang melimpah sebagaimana yang digambarkan perusahaan iklan.. maka, bank-bank dan pasar modal dunia segera melakukan investasi di pasar ini. Begitulah reaksi terhadap kebangkrutan bank dan institusi keuangan Amerika pada dunia, sehingga “kerakusan” Amerika itu menyebabkan dunia juga ditimpa mendung tebal, bahkan juga kerakusan yang sama..


Sejumlah institusi keuangan telah memperkirakan kerugian akibat kredit properti tersebut, di Amerika saja mencapai 300 miliar dolar AS, sementara di negara-negara lain diperkirakan 550 miliar dolar AS. Sejumlah negara, khususnya negara kaya, mulai menggelontorkan dana miliaran dolar ke pasar modal untuk menopang pasar dan mem-backup likuiditas agar bisa menggerakkan aktivitas ekonomi. Bahkan, sebagian ada yang melakukan intervensi langsung sampai pada level menasionalisasi sebagian bank, sebagaimana yang terjadi di Inggris.


Begitulah, prinsip sistem ekonomi Kapitalis terpenting, yaitu pasar bebas dan tidak adanya intervensi negara, telah runtuh. Dua prinsip ini merupakan “akidah” bagi kaum Kapitalis, hingga Senat Amerika pada Oktober 1999 M mengeluarkan undang-undang yang menegaskan penolakan terhadap setiap bentuk pembatasan sistem moneter, bahkan melepaskan kendali pasar modal bebas terbuka selebar-lebarnya.. Setelah itu, prinsip ini tampak kerusakan dan kebatilannya bagi para pembuatnya sendiri, hingga kampiun Kapitalisme, yaitu Amerika Serikat, mengumumkan intervensi negara di pasar modal atas persetujuan Kongres saat ini dengan kedua unsurnya, yaitu Senat dan DPR (House of Representatives), dalam rencana penyelamatan yang dibuat oleh Menteri Keuangan Amerika, Henry Poulson, dengan suntikan 700 miliar dolar AS guna membeli hutang beracun (toxic debt) bank-bank dan institusi keuangan yang ambruk karena kredit properti. Satu jam saja, setelah keputusan Kongres, Paulson segera mulai dengan rencana penyelamatannya. Dia pun mulai mengeksekusi rencananya. 


Dengan kata lain, sistem ekonomi Kapitalis benar-benar telah mati suri, setelah sistem Sosialisme-Komunisme benar-benar terkubur. 


Berbagai langkah juga telah dilakukan secara global.. Empat negara besar Eropa, Perancis, Jerman, Inggris dan Italia segera mengadakan pertemuan, dan mengundang pertemuan lebih luas untuk mengkaji sistem moneter.. Begitu juga menteri-menteri keuangan dan para pimpinan bank sentral yang tergabung dalam G-7 atau G-8 ditambah Rusia mengadakan pertemuan dalam waktu dekat di Washington..


Namun, apakah upaya-upaya ini akan bisa menyelamatkan ekonomi Kapitalis, sebagaimana istilah yang digunakan oleh Amerika untuk menyebut langkahnya itu dengan istilah “Rancangan Penyelamatan.”?


Sebenarnya, siapa saja yang meneliti realitas sistem ekonomi Kapitalis saat ini, akan melihatnya tengah berada di tepi jurang yang dalam, jika belum terperosok di dalamnya. Semua rencana penyelamatan yang mereka buat tidak akan pernah bisa memperbaiki keadaannya, kecuali hanya menjadi obat bius yang meringankan rasa sakit untuk sementara waktu. Itu karena sebab-sebab kehancurannya membutuhkan penyelesaian hingga ke akarnya, bukan hanya menambal dahan-dahannya. 


Prinsip dan akar masalahnya sebenarnya ada empat:

Pertama, dengan menyingkirkan emas sebagai cadangan mata uang, dan dimasukkannya dolar sebagai pendamping mata uang dalam Perjanjian Bretton woods, setelah berakhirnya Perang Dunia II, kemudian sebagai substitusi mata uang pada awal dekade tujuhpuluhan, telah menyebabkan dolar mendominasi perekonomian global. Akibatnya, goncangan ekonomi sekecil apapun yang terjadi di Amerika pasti akan menjadi pukulan yang telak bagi perekonomian negara-negara lain. Sebab, sebagian besar cadangan devisanya, jika tidak keseluruhannya, dicover dengan dolar yang nilai intrinsiknya tidak sebanding dengan kertas dan tulisan yang tertera di dalamnya. Setelah euro memasuki arena pertarungan, baru negara-negara tersebut menyimpan cadangan devisanya dengan mata uang non-dolar, meski dolar tetap saja memiliki prosentase terbesar dalam cadangan devisa negara-negara tersebut secara umum. 


Karena itu, selama emas tidak menjadi cadangan mata uang, maka krisis ekonomi seperti ini akan terus terulang. Sekecil apapun krisis yang menimpa dolar, maka krisis tersebut akan dengan segera menjalar ke perekonomian negara-negara lain. Bahkan dampak krisis politik yang dirancang Amerika juga akan berakibat terhadap dolar, dengan begitu juga berdampak pada dunia. Kondisi seperti akan bisa saja menimpa uang kertas negara manapun yang mempunyai kontrol terhadap negara lain.


Kedua, hutang-hutang riba juga menciptakan masalah perekomian yang besar, hingga kadar hutang pokoknya menggelembung seiring dengan waktu, sesuai dengan prosentase riba yang diberlakukan kepadanya. Akibatnya, ketidakmampuan individu dan negara dalam banyak kondisi menjadi perkara yang nyata. Sesuatu yang menyebabkan terjadinya krisis pengembalian pinjaman, dan lambannya roda perekonomian, karena ketidakmampuan sebagian besar kelas menengah dan atas untuk mengembalikan pinjaman dan melanjutkan produksi.


Ketiga, sistem yang digunakan di bursa dan pasar modal, yaitu jual-beli saham, obligasi dan komoditi tanpa adanya syarat serah-terima komoditi yang bersangkutan, bahkan bisa diperjualbelikan berkali-kali, tanpa harus mengalihkan komoditi tersebut dari tangan pemiliknya yang asli, adalah sistem yang batil dan menimbulkan masalah, bukan sistem yang bisa menyelesaikan masalah, dimana naik dan turunnya transaksi terjadi tanpa proses serah terima, bahkan tanpa adanya komiditi yang bersangkutan.. Semuanya itu memicu terjadinya spekulasi dan goncangan di pasar. Begitulah, berbagai kerugian dan keuntungan terus terjadi melalui berbagai cara penipuan dan manipulasi. Semuanya terus berjalan dan berjalan, sampai terkuak dan menjadi malapetaka ekonomi.


Keempat, perkara penting, yaitu ketidaktahuan akan fakta kepemilikan. Kepemilikan tersebut, di mata para pemikir Timur dan Barat, adalah kepemilikan umum yang dikuasai oleh negara, sebagaimana teori Sosialisme-Komunisme, dan kepemilikan pribadi yang dikuasai oleh kelompok tertentu. Negara pun tidak akan mengintervensinya sesuai dengan teori Kapitalisme Liberal yang bertumpu pada pasar bebas, privatisasi, ditambah dengan globalisasi. 


Ketidaktahuan akan fakta kepemilikan ini memang telah dan akan menyebabkan goncangan dan masalah ekonomi. Itu karena kepemilikan tersebut bukanlah sesuatu yang dikuasai oleh negara atau kelompok tertentu, melainkan ada tiga macam:


Kepemilikan umum meliputi semua sumber, baik yang keras, cair maupun gas, seperti minyak, besi, tembaga, emas dan gas. Termasuk semua yang tersimpan di perut bumi, dan semua bentuk energi, juga industri berat yang menjadikan energi sebagai komponen utamanya.. Maka, negara harus mengekplorasi dan mendistribusikannya kepada rakyat, baik dalam bentuk barang maupun jasa.


Kepemilikan negara adalah semua kekayaan yang diambil negara, seperti pajak dengan segala bentuknya, serta perdagangan, industri dan pertanian yang diupayakan oleh negara, di luar kepemilikan umum. Semuanya ini dibiayai oleh negara sesuai dengan kepentingan negara. 


Kemudian kepemilikan pribadi, yang merupakan bentuk lain. Kepemilikan ini bisa dikelola oleh individu sesuai dengan hukum syara’.


Menjadikan kepemilikan-kepemilikan ini sebagai satu bentuk kepemilikan yang dikuasai oleh negara, atau kelompok tertentu, sudah pasti akan menyebabkan krisis, bahkan kegagalan. Begitulah, akhirnya teori Sosialisme gagal dalam bidang ekonomi, karena telah menjadikan semua kepemilikan dikuasai oleh negara. Sosialisme memang berhasil dalam perkara yang memang dikuasai oleh negara, seperti industri berat, minyak dan sejenisnya. Namun, gagal dalam perkara yang memang seharusnya dikuasai oleh individu, seperti umumnya pertanian, perdagangan dan industri menengah.. Kondisi inilah yang mengantarkan pada kehancuran.. Kapitalisme juga gagal, dan setelah sekian waktu, kini sampai pada kehancuran. Itu karena Kapitalisme telah menjadikan individu, perusahaan dan institusi berhak memiliki apa yang menjadi milik umum, seperti minyak, gas, semua bentuk energi dan industri senjata berat sampai radar. Sementara negara tetap berada di luar pasar dari semua kepemilikan tersebut. Itu merupakan konsekuensi dari ekonomi pasar bebas, privatisasi dan globalisasi.. Hasilnya adalah goncangan secara beruntun dan kehancuran dengan cepat, dimulai dari pasar modal menjalar ke sektor lain, dan dari institusi keuangan menjalar ke yang lain..


Begitulah, Sosialisme-Komunisme telah runtuh, dan kini Kapitalisme sedang atau nyaris runtuh..


Sesungguhnya sistem ekonomi Islamlah satu-satunya solusi yang ampuh dan steril dari semua krisis ekonomi. Karena sistem ekonomi Islam benar-benar telah mencegah semua faktor yang menyebabkan krisis ekonomi: 


Ia telah menetapkan, bahwa emas dan perak merupakan mata uang, bukan yang lain. Mengeluarkan kertas substitusi harus dicover dengan emas dan perak, dengan nilai yang sama dan dapat ditukar, saat ada permintaan. Dengan begitu, uang kertas negara manapun tidak akan bisa didominasi oleh uang negara lain. Sebaliknya, uang tersebut mempunyai nilai intrinsik yang tetap, dan tidak berubah. 


Sistem ekonomi Islam juga melarang riba, baik nasiah maupun fadhal, juga menetapkan pinjaman untuk membantu orang-orang yang membutuhkan tanpa tambahan (bunga) dari uang pokoknya. Di Baitul Mal kaum Muslim juga terdapat bagian khusus untuk pinjaman bagi mereka yang membutuhkan, termasuk para petani, sebagai bentuk bantuan untuk mereka, tanpa ada unsur riba sedikitpun di dalamnya. 


Sistem ekonomi Islam melarang penjualan komoditi sebelum dikuasai oleh penjualnya, sehingga haram hukumnya menjual barang yang tidak menjadi milik seseorang. Haram memindahtangankan kertas berharga, obligasi dan saham yang dihasilkan dari akad-akad yang batil. Islam juga mengharamkan semua sarana penipuan dan manipulasi yang dibolehkan oleh Kapitalisme, dengan klaim kebebasan kepemilikan. 


Sistem ekonomi Islam juga melarang individu, institusi dan perusahaan memiliki apa yang menjadi kepemilikan umum, seperti minyak, tambang, energi dan listrik yang digunakan sebagai bahan bakar… Islam menjadikan negara sebagai penguasanya sesuai dengan ketentuan hukum syara’.


Begitulah, sistem ekonomi Islam benar-benar telah menyelesaikan semua kegoncangan dan krisis ekonomi yang mengakibatkan derita manusia. Ia merupakan sistem yang difardhukan oleh Tuhan semesta alam, yang Maha Tahu apa yang baik untuk seluruh makhluk-Nya. Allah berfirman: 


﴿أَلاَ يَعْلَمُ مَنْ خَلَقَ وَهُوَ اللَّطِيْفُ الْخَبِيْرُ﴾


“Apakah Allah Yang Maha menciptakan itu tidak mengetahui (yang kamu lahirkan dan rahasiakan); dan Dia Maha Halus lagi Maha Mengetahui?” (Q.s. al-Mulk [67]: 14)


Wahai kaum Muslim: 

Sesungguhnya Allah SWT telah memberikan kedudukan kepada Anda dengan kedudukan yang agung, melalui agama Islam yang agung ini. Agama yang diwahyukan oleh Allah kepada Rasul-Nya saw. Dia telah menjadikannya sebagai peringatan kepada Anda. Dengannya, Anda dahulu pernah menjadi umat terbaik yang dihadirkan untuk seluruh umat manusia. Demikian halnya dengan penerapan Islam telah menjadikan Anda bahagia. Bukan hanya bagi Anda saja, tetapi juga kebahagiaan bagi seluruh umat manusia, setelah mereka mengalami nestapa dan terus dirundung nestapa, karena dililit sistem syaitan buatan manusia, yang mencekik leher mereka. 


Hanya saja, penerapan Islam yang agung ini tidak cukup hanya dengan mengumpulkannya di dalam kandungan buku, melainkan dengan mendirikan negara yang mengemban dan menerapkannya, yaitu negara Khilafah Rasyidah yang akan menghidupkan Anda dalam kehidupan yang indah, aman dan menenteramkan.


Namun, Allah tidak pernah menurunkan malaikat yang akan mendirikan negara untuk Anda, sementara Anda hanya berdiam diri. Justru mendirikannya merupakan kewajiban agung bagi Anda, di mana Rasulullah saw. telah mendirikan negara di Madinah, dan langkah baginda pun kemudian diikuti oleh para sahabat baginda —semoga Allah meridhai mereka, dan para tabiin, dengan sempurna.


Singsingkanlah lengan baju Anda, wahai kaum Muslim, dan mari kita singsingkan celana. Berjuanglah bersama Hizbut Tahrir, bantu dan dukunglah Hizb. Mintalah anugerah kepada Allah agar Anda bersama-sama dengan Hizb termasuk orang-orang yang diberikan kemuliaan oleh Allah, dimana melalui tangan-tangan merekalah Allah SWT. akan mewujudkan janji-Nya untuk memberikan kekuasaan di muka bumi, dan terwujudlah kabar gembira (busyra) Rasulullah saw. akan kembalinya Khilafah yang mengikuti metode kenabian untuk kedua kalinya. Andalah, wahai kaum Muslim, yang akan menjadi mercusuar dunia, pengemban obor kebaikan di dalamnya, dan paling berhak dan layak untuk memimpinnya. 


Allah berfirman:


﴿وَاللهُ غَالِبٌ عَلَى أَمْرِهِ وَلَكِنَّ أَكْثَرَ النَّاسِ لاَ يَعْلَمُوْنَ﴾


“Allah maha kuasa atas segala urusan-Nya, namun kebanyakan manusia tidak mengetahuinya.” (Q.s. Yusuf [12]: 21)


8 Syawal 1429 H 

7 Oktober 2008 M

Hizbut Tahrir

Sabtu, 11 Oktober 2008

Survei Wall Street Journal: Ekonomi AS akan Tenggelam

Survei terbaru yang dilakukan Wall Street Journal tentang perkiraan masa depan ekonomi AS menunjukkan bahwa mayoritas ekonom meyakini bahwa ekonomi AS akan memasuki era kegelapan bahkan mungkin akan tenggelam.

Sekitar 52 ekonom yang dimintai pendapatnya oleh Wall Street Journal (WSJ) rata-rata memprediksikan bahwa perekonomian AS akan mengalami perlambatan bahkan perlambatan yang makin mendalam dalam kuartal ketiga dan keempat tahun 2008 dan pada kuartal pertama tahun 2009, seiring dengan makin memburuknya krisis perkreditan di negeri itu.

WSJ dalam laporannya edisi Jumat (10/10) menyatakan, jika prediksi para ekonom itu terbukti akurat maka untuk pertama kalinya selama lebih dari setengah abad, produk domestik bruto (PDB) AS jatuh selama tiga kuartal berturut-turut.

“Kita sedang berada di tengah-tengah terowongan yang sangat gelap. Setiap hari kita melihat kehancuran demi kehancuran dalam sebuah sistem,” kata Brian Fabbri dari BNP Paribas mengomentari perkembangan situasi ekonomi saat ini.

WSJ menuliskan, semua indikator mengarah pada situasi di mana pemerintahan yang akan datang harus menghadapi kondisi perekonomian dalam negeri yang sedang menuju ke kondisi resesi, yang menuntut campur tangah pemerintah yang lebih besar lagi bahkan paling besar setelah Great Depression di era tahun 1930-an.

Lebih dari setengah atau 54 persen ekonom yang disurvei WSJ menyatakan yakin pemerintahan AS yang baru nanti harus mengadopsi kebijakan ekonomi yang lebih ekspansif untuk menstimulasi pergerakan ekonomi. Dalam survei yang dilakukan WSJ bulan Agustus kemarin, 66 persen ekonom masih yakin tidak perli ada paket ekonomi guna menstimulasi perekonomian, tapi prosentase yang meyakini hal itu menurun drastis dalam survei yang dilakukan bulan September kemarin.

“Sebulan atau dua bulan yang lalu, saya berani mengatakan tidak diperlukan stimulus lagi. Saya pikir, kita akan segera keluar dari krisis ini sebelum paket stimulus lainnya diberlakukan. Sekarang, situasinya nampaknya tidak demikian,” kata David Wyss dari Standard & Poor’s Corp.

Para ekonomi mempekirakan, rata-rata akan ada 74.000 pengangguran setiap bulannya selama satu tahun ke depan dan tingkat pengangguran akan naik dari 6,1 persen menjadi 6,8 persen sampai bulan Juni tahun depan. Perkiraan pesimis ini disebabkan oleh bank-bank yang menerapkan kebijakan kredit ketat, setelah memfokuskan bisnisnya pada upaya untuk meminimalkan pengeluaran modalnya dan mem-phk para karyawannya.

Bertambahnya orang yang kehilangan pendapatannya karena di-phk, jatuhnya harga rumah dan tingkat konsumsi otomatis akan mengurangi tingkat pengeluaran untuk konsumsi di masa depan.

“Sudah sejak bertahun-tahun lalu, para pembuat kebijakan sebenarnya sudah diperingatkan akan ancaman krisis finansial. Jika mekanisme kredit makin rusak, kita akan dihantam badai kehancuran finansial,” ujar Lou Crandall dari Wrightson ICAP. (ln/prtv). HTI-Press.

Eramuslim
   
http://hizbut-tahrir.or.id/2008/10/10/survei-wall-street-journal-ekonomi-as-akan-tenggelam/
Nilai Saham Dunia Turun Terus

Saham di seluruh dunia turun terus, dengan saham di Eropa anjlok di awal perdagangan sementara di Asia juga turun tajam.

Indeks FTSE 100 di London merosot 5,4% pada level 4.077. Bursa langsung turun 9,8% pada pembukaan pasar ke posisi 3.887, di bawah tingkat 4.000 untuk pertama kalinya dalam lima tahun.

Penurunan serupa terjadi di negara-negara Eropa lainnya, dengan indeks Cac di Paris turun 6,2% sementara Dax di Jerman anjlok 8,2%.

Di Rusia, regulator menghentikan perdagangan saham dan kembali menutup bursa karena gejolak yang terlalu besar.

Meskin pemerintah beberapa negara Barat sudah memotong tingkat suku bunga sebesar 0,5% dan menyuntikkan dana segar ke sektor keuangan, para investor tetap khawatir krisis keuangan akan memicu resesi di seluruh dunia.

Editor BBC untuk masalah bisnis, Robert Peston mengatakan pasar khawatir tentang pelelangan klaim asuransi hutang bank investasi AS yang bangkrut, Lehman Brothers, yang dilakukan hari Jumat.

Kekhawatiran di Amerika Serikat Kamis malam mendorong indeks Dow Jones jatuh lebih dari 7%.

Ini ditangapi negatif oleh pasar-pasar di Asia, di mana perdagangan juga anjlok dengan indeks Nikkei di Jepang turun hampir 10%, nilai paling rendah untuk kedua kalinya minggu ini.

Pasar saham di Asia turun setelah anjloknya saham di New York. Indeks Dow Jones turun di bawah level 9.000 untuk pertama kalinya dalam lima tahun.

Bursa Efek Indonesia juga ditutup Jumat karena tekanan global khususnya jatuhnya indeks Dow Jones.

Tetapi di pasar saham sendiri beredar rumor yang menyebabkan indeks harga saham gabungan makin terpuruk.

Posisi terakhir indeks harga saham pada hari Rabu berada di level 1.451.

Direktur Utama Bursa Efek Indonesia Erry Firmansyah menyatakan bursa akan dibuka hari Senin.

‘Panik untuk menjual’

Di Jepang, di saat indeks Nikkei anjlok dengan angka tertajam dalam perdagangan satu hari sejak tahun krisis pasar saham tahun 1987, perusahaan asuransi Yamato Life bangkrut dan menjadi lembaga keuangan Jepang pertama yang menjadi korban krisis.

“Pialang panik untuk menjual di New York dan Tokyo,” kata Yutaka Miura, ekonom senior di Shinko Securities di Tokyo.

“Para investor ketakutan.”

Pada akhir perdagangan hari Jumat, harga-harga saham di Tokyo sudah terpuruk 24% dalam seminggu terakhir.

Di Indonesia, rencana untuk membuka kembali Bursa Efek Indonesia pada hari Jumat, setelah tutup sejak Selasa, dibatalkan untuk mencegah apa yang dikatakan oleh Presiden Susilo Bambang Yudhoyono sebagai “kepanikan lebih dalam”.

Indeks saham unggulan Dow Jones ditutup merosot 7,3% pada hari Kamis dan ditutup di bawah kisaran 9.000 untuk pertama kalinya sejak Agustus 2003.

“Kepanikan di mana-mana,” kata Chris Orndorff, pimpinan Payden & Rygel di Los Angeles.

Krisis dibahas

Para menteri dari negara-negara industri maju yang tergabung dalam G7 akan bertemu di Washington guna membahas krisis ini.

Presiden AS George W Bush dijadwalkan akan berpidato di hadapan rakyat Amerika Serikat hari Jumat malam.

Selain pertemuan G7, pembahasan krisis juga akan dilakukan di kantor Dana Moneter Internasional (IMF) di Washington.

IMF mengatakan mengatakan pihaknya siap untuk memberi pinjaman kepada negara-negara yang terkena krisis kredit global, dengan menggunakan prosedur pinjaman darurat yang pertama kali digunakan pada krisis moneter Asia pada tahun 1990an. IMF memiliki sekitar $200 miliar dana yang bisa langsung dicairkan namun juga memiliki sumber-sumber dana lain.***HTI-Press.

BBC Indonesia

http://hizbut-tahrir.or.id/2008/10/10/nilai-saham-dunia-turun-terus/

Krisis Kredit Global

Krisis kredit yang merebak di seisi dunia saat ini pada hakikatnya merupakan masalah yang dibuat oleh Amerika Serikat. Sejak memperoleh kemerdekaan dari Inggris pada 1776, sepanjang 230 tahun Amerika Serikat telah menjelma menjadi kekuatan ekonomi industri terpadu yang memproduksi 28% output dunia. Terlepas dari badai ‘depresi besar’ yang melanda perekonomiannya, Amerika akan mampu meraup 14 triliun dolar pada akhir tahun pajak Oktober 2008. 300 juta rakyat Amerika akan meraup kekayaan jauh melampaui gabungan kekayaan lima negara pada peringkat di bawahnya, dan Amerika Serikat sendiri telah menjelma sebagai kekuatan ekonomi terbesar di dunia sejak tahun 1872.

Ekonomi Pasca-Industri


Sebelum meletusnya Perang Dunia ke-2, sebagian besar perekonomian Amerika Serikat berbasis pada industri, dengan sebagian besar tenaga kerja bekerja pada sektor manufaktur. Setelah perang berakhir, perekonomian Amerika Serikat mulai bergeser pada perekonomian berbasis jasa, 80% pendapatan Amerika Serikat diperoleh dari sektor jasa. Perdagangan, perakitan barang pangan dan ritel mencapai 65 % dari total sektor jasa. Dengan kata lain, perekonomian Amerika Serikat digerakkan oleh konsumsi pada sektor barang. Selama 30 tahun terakhir, Amerika Serikat sangat mengandalkan konsumsi dan kini mereka telah menjadi konsumen terbesar di dunia untuk beberapa item. AS adalah mesin utama dalam aktivitas perekonomian dunia dan tingkat konsumsinya yang besar adalah penyebab utama cepatnya pertumbuhan Cina dan India. Dengan jumlah penduduk hanya 5 % dari total populasi dunia, Amerika Serikat mengonsumsi 25 % minyak dunia dan mengimpor 9 % dari total barang yang diproduksi di luar negeri (terbesar di dunia, 32 % di antaranya ialah barang pangan).

Produksi barang dan tenaga kerja yang mendukungnya secara berkala dialihkan ke lokasi-lokasi yang murah. Cina diuntungkan oleh situasi ini. Mereka kini menjadi pabrik bagi Amerika Serikat karena 70% barang yang diproduksi di Cina masuk ke Amerika Serikat. AS sendiri kini memproduksi barang-barang strategis semacam mesin-mesin berat dan barang-barang yang tergolong menjadi kepentingan nasional serta menolak melakukan alih teknologi untuk barang semacam persenjataan, pesawat terbang, suku cadang kendaraan bermotor, komputer, dan telekomunikasi. Para konsumen Amerika Serikat kini membeli barang lebih banyak dari konsumen lain di luar negeri dibandingkan tahun-tahiun sebelumnya. Karena banyaknya, hingga Amerika Serikat kini memiliki neraca perdagangan yang tidak seimbang dengan seisi dunia. Defisit perdagangan atau jumlah impor Amerika Serikat melampaui jumlah ekspornya dengan seisi dunia, yang berada pada kisaran 763.6 milyar dolar AS pada akhir 2007.

Konsumen Amerika menjadi pusat dari perekonomian Amerika Serikat. Konsumsi mereka adalah faktor yang menggerakkan perekonomian negara. Pengeluaran mereka memungkinkan perusahaan-perusahaan untuk memperluas produksi secara berkesinambungan, dan melemahnya daya beli akan berujung pada kejatuhan ekonomi Amerika Serikat. Porsi terbesar dari pengeluaran konsumen ada pada pembelian perumahan dan perolehan hipotek. Sebaliknya, perumahan meningkatkan konsumsi perabot rumah tangga, furnitur dan konstruksi rumah. Pada tahun 1940, 44% dari warga negara Amerika Serikat memiliki rumah sendiri. Pada 1960, jumlahnya mencapai 62%. Kini, hampir 70% warga memiliki rumah sendiri. Meningkatnya kepemilikan rumah menjadikan semakin banyak lagi warga yang terlilit utang. Kredit perumahan Amerika Serikat sendiri kini mencapai angka 11.4 triliun dolar AS (2006)[i].

Ini adalah sebuah gambaran yang mencengangkan, karena berarti 20% rumah tangga AS memiliki lebih banyak utang dibanding aset. Utang tersebut merepresentasikan adanya kepercayaan tinggi pada perekonomian masa depan karena dana aktual sesungguhnya tidak tersedia. Jumlah utang tersebut mencapai tujuh kali lipat dari jumlah uang dolar yang beredar (M1 Money Supply), yang hanya mencapai angka 1,3 triliun dolar AS (2007). Para pemberi kredit berasumsi bahwa uang akan tersedia pada saatnya orang membayar utang mereka. Pentingnya konsumsi para konsumen bagi perekonomian Amerika Serikat dikemukakan oleh Richard Robbins, seorang ahli antropologi dalam bukunya, ‘Global Problem and The Culture of Capitalism’ yang mendapatkan penghargaan,

‘Hanya beberapa hari setelah al-Qaeda menabrakkan dua pesawat ke gedung WTC pada 11 September 2001, para anggota Kongres mengadakan pertemuan untuk memberikan pesan bagi publik yang terguncang. “Kita perlu memberikan kepercayaan diri pada masyarakat untuk pulih seperti sediakala serta tidak ragu untuk pergi bekerja, berbelanja, kembali ke toko-toko, menyiapkan Thanksgiving, menyiapkan Natal,” ujar salah satu anggota Kongres, melanjutkan pesan dari Sang Presiden, ‘keluarlah’, ujarnya, “dan jadilah anggota masyarakat yang aktif.” (CNN 2001). ‘Fakta bahwa para pejabat pemerintah mendorong masyarakat untuk bekerja dan berbelanja setelah salah satu peristiwa paling mengejutkan dalam sejarang merupakan kesaksian langsung akan peran signifikan konsumsi dalam kinerja efektif perekonomian kita, dan bahkan dalam seluruh lapisan masyarakat”

Menciptakan Pasar Sub-Primer

Pasar hipotek sub-primer berbeda dengan pasar primer (utama) karena mencakup seluruh masyarakat yang tidak memenuhi kriteria untuk mendapatkan hipotek dalam pasar lazim[ii]. Pemberlakuan Depository Institutions Deregulatory and Monetary Control Act (Undang-undang Kendali Deregulasi dan Moneter Lembaga Penyimpanan) pada 1980 merupakan bagian dari kendali deregulasi yang mengeliminasi berbagai pembatasan untuk meminjamkan uang. Akibatnya pinjaman mencapai level yang tak terduga sehingga menciptakan arus pasar hipotek penuh dan mencapai puncak profitabilitasnya. Mereka yang memiliki sejarah kredit macet dan pendapatan rendah berpaling dari arus hipotek pada saat pasar sedang ringan akibat pengeluaran dan pinjaman konsumen. Pasar sub-primer pun tercipta setelah titik ini, karena 25% dari total populasi Amerika Serikat berada pada kategori ini dan membentuk peluang pasar. Maka para pemberi kredit Amerika Serikat pun memberikan hipotek pada mereka yang berdaya beli rendah untuk mengeluarkan uang agar mendapat hipotek, dan mengenakan tingkat suku bunga yang lebih tinggi dari bunga perdagangan karena meningkatnya resiko. Mereka mengemukakan bahwa hipotek tersebut aman dengan memahamkan bahwa bila pembeli tidak sanggup membayar, mereka dapat mengambil alih properti untuk kemudian menjualnya di pasar properti yang ringan. Pada awal 2007, pasar sub-primer dihargai lebih dari 1,3 triliun dolar AS.

Bank-bank tradisional tetap menjaga jarak dengan pasar yang beresiko ini dengan tetap memfokuskan diri pada pinjaman primer serta mempertanyakan beberapa praktek bisnis perusahaan sub-primer, misalnya peminjaman agresif serta praktek akunting yang mereka lakukan. Antara tahun 1994 hingga 1997, jumlah pemberi pinjaman sub-primer meningkat tiga kali lipat, dari 70 menjadi 210. karena institusi-institusi ini umumnya bukan berbentuk bank, mereka tidak memiliki penyimpanan untuk deposit konsumen, dan untuk memperluas usahanya mereka berpaling ke bursa saham untuk mendapatkan pembiayaan. Perusahaan-perusahaan semacam Money Store, AMRESCO Inc, Dallas, dan Aames Financial Corporation, memperoleh modal dari pelepasan sebagian saham mereka di pasar modal. Pemberi pinjaman yang relatif baru semacam Long Beach Financial Corporation; New Century Financial Corporation yang berbasis di Irvine, California, Delta Funding Corporation; dan Cityscape Financial melepas 100% sahamnya ke publik. Pada akhir 1997, 10 perusahaan pemberi pinjaman tercatat memberikan 38% dari total pinjaman sub-primer.

Jatuhnya Komunisme di Rusia dan manajemen permodalan jangka panjang pada 1997 menghasilkan sejumlah penyitaan sehingga mematikan enam dari sepuluh pemberi pinjaman sub-primer. Fenomena ini menyisakan sejumlah penarikan pada industri sub-primer sehingga menghasilkan serangkaian akuisisi oleh bank-bank komersial, misalnya akuisisi Long Beach Financial Corporation oleh Washington Mutual. Associates First Capital, pemberi pinjaman pemula terbesar ketiga saat itu, kemudian dibeli oleh Citigroup Inc. pada 2001, Chase Manhattan Mortgage Corporation mengambil alih Advanta Mortgage Corporation, pemberi pinjaman sub-primer terbesar ke 16, dengan harga 1 miliar dolar AS. Pada tahun 2003, HSBC Finance Corporation mengambil alih kelompok usaha sub-primer Household Finance, sehingga meningkatkan peringkat perusahaan tersebut dalam daftar pemberi pinjaman sub-primer karena akuisisi oleh HSBC. Para pialang hipotek tidak meminjamkan uang mereka sendiri. Tidak ada korelasi antara performa pinjaman dengan kompensasi. Maka ada insentif keuangan yang besar untuk penjualan, tingkat hipotek yang dapat disesuaikan untuk sejumlah perusahaan, karena penjualan menghasilkan komisi yang lebih tinggi. Pada Maret 2004, para pialang hipotek menghasilkan 65% dari total pinjaman perumahan, dengan jumlah pinjaman sub-primer tercatat sebesar 43% dari total perdagangan pinjaman.


Sekuritisasi

Para pemberi pinjaman sub-primer kemudian menemukan cara lain untuk menghasilkan uang dalam sektor yang sebelumnya telah dikenal beresiko tinggi. Para pemberi pinjaman ingin memastikan bahwa mereka tidak akan kehilangan kemungkinan pendapatan keuangan dengan menciptakan kesempatan di pasar sub-primer dan mengembangkan sejumlah produk yang kompleks; ini dicapai dengan menjadikan nilai pasar hipotek sub-primer dan sejumlah pinjaman perumahan sebagai komoditas –sebagaimana halnya sebagian besar barang di dunia nyata- dan menjualnya ke institusi lain. Utang dijual kepada pihak ketiga, yang kemudian akan menerima pembayaran pinjaman dan mendanai sektor ini. Jadi, utang dapat dijadikan komoditas dagangan layaknya sebuah mobil. Maka kemampuan untuk mengamankan utang menciptakan jalan yang penuh resiko ini menjadi permainan, terbagi-bagi, dan tersebar, sehingga memungkinkan lebih banyak utang terjual. Sejak 1994, tingkat sekuritas pinjaman sub-primer meningkat dari angka 32% menjadi 77% dari total pinjaman sub-primer. Proses ini sangat efektif dalam meningkatkan jumlah lembaga keuangan yang bergerak di pasar hipotek sub-primer. Ini dapat terjadi sebagai akibat sekuritisasi terhadap pinjaman sub-primer.

Banyak institusi, termasuk di antaranya bank-bank investasi Wall Street yang senantiasa mengikuti arus, menjadi pemilik CDO’s (Collateralised Debt Obligations/Obligasi Utang Terjamin). Situasi perusahaan ini merupakan ikatan yang terbentuk melalui sebuah proses dekonstruksi dan perencanaan kembali sekuritas yang didukung aset. Ini dilaksanakan dengan menyediakan akses bagi investor pada penerimaan pembayaran, yang dilakukan pembayar pinjaman untuk memperoleh akses pada CDO sebagaimana halnya dana manajemen. Jadi bank-bank investasi Wall Street berinvestasi pada arus masuk aset, bukan investasi langsung pada aset yang tersedia.

Banyak pula institusi yang menjadi pemilik MBS (Mortgage-Backed Securities/Sekuritas Berbasis Hipotek) yang tercipta di luar penataan ulang pinjaman sub-primer. Secara sederhana, ini berarti saat di mana sebuah bank menjual seperangkat piutang sebagai satu produk. Maka, sebagai imbalannya, pemilik baru dari obligasi utang menerima pembayaran piutang secara regular. Pada kebanyakan kasus, utang merupakan bagian dari sekumpulan utang berbasis hipotek yang terkumpul dalam wujud asli aset atau surat tanggungan utang. Masing-masingnya memiliki perbedaan skala resiko sendiri. Para pemilik MBS sebenarnya tidak mengetahui sumber pembayaran yang akan masuk dari mana atau bahkan dari sektor apa mereka akan menerima pemasukan. Saat ini, pasar MBS mencapai angka 6 triliun dolar AS, melebihi APBN Amerika Serikat sendiri. Perbedaan antara CDO dan MBS adalah bahwa pada MBS, properti ditempatkan sebagai jaminan. Dalam keadaan penurunan pasar perumahan, MBS tidak hanya menjadi penyedia sub-primer yang akan kehilangan propertinya, namun kini semua yang membeli produk jaminan juga akan merasakan akibatnya.


Suku Bunga Kredit

Tingkat bunga kredit pada umumnya menunjukkan jumlah resiko yang menjadi tanggungannya, tugas yang dijalankan oleh agen penentu suku bunga kredit sebagai pelaksana verifikasi keseimbangan kredit yang independen. Sorotan semakin tertuju pada dunia industri saat kebangkrutan Enron –perusahaan yang dibangun di atas sekuritisasi di tahun 2001- seperti halnya badan-badan penentu suku bunga saat kebangkrutan finansial Asia pada krisis finansial Asia di tahun 1997. Charlie McCreevy, komisioner pasar internal Uni Eropa berkomentar, “Apa persamaan umum antara Enron, Parmalat, pembuat kendaraan-kendaraan khusus, pipa, dan sejenisnya? Mereka memiliki neraca yang tak seimbang di mana resiko, secara teoritis, senantiasa dipelihara: tooraloo, adiós.[iii]”

Pinjaman perumahan Amerika Serikat telah terkumpul dan terbungkus dalam wujud perdagangan sekuritas oleh bank-bank Wall Street, sebelum dijual kepada lembaga-lembaga keuangan di seluruh dunia. Karena utang ini diperjual-belikan, sekuritas-sekuritas berbasis hipotek tersebut dinilai berdasarkan bunga yang dikenakan kepada mereka oleh lembaga penentu suku bunga. Lembaga-lembaga kredit (yang didominasi oleh Moody’s, Standard & Poor’s dan Fitch) mengelompokan resiko dari penataan ulang sekuritas-sekuritas berdasarkan pembukaan mereka pada pasar-pasar yang beresiko. CDO diklasifikasikan ke dalam berbagai tranche, di mana tranche tertinggi dipandang memiliki resiko paling kecil, dan seringkali diberi rating AAA –rating yang sama dengan surat obligasi. Ini disebabkan karena dalam kondisi kegagalan pembayaran, kerugian pertama akan diderita oleh tranche yang rendah, bukan yang tinggi. Model dan simulasi matematis yang digunakan bank sebagai sandaran tidak memprediksi akan adanya skenario di mana kegagalan pembayaran akan membengkak jumlahnya, sehingga mereka yang berada pada posisi top tranche AAA akan terpengaruh.


Kebangkrutan Pasar Sub-Primer

Karena laju inflasi pada sektor perumahan semakin meningkat sebagai akibat nafsu membeli rumah orang Amerika yang tinggi, sektor sub-primer terus berlanjut. Bank-bank komersial mulai memasuki apa yang mereka namakan pasar ringan yang hanya sekedar mampu meningkat, banyak warga Amerika yang mendanai ulang pembelian rumah mereka dengan mengambil hipotek kedua yang bertentangan dengan pertambahan nilai untuk menggunakan dana bagi pengeluaran konsumtif. Tanda-tanda pertama terjadinya masalah penggelembungan perumahan Amerika Serikat terjadi pada 2 April 2007 saat New Century Inc. –pemberi pinjaman hipotek sub-primer terbesar di AS- dinyatakan bangkrut akibat meningkatnya kegagalan pembayaran dari para peminjam. Pada bulan sebelumnya, 25 pemberi pinjaman sub-primer dinyatakan bangkrut, mengumumkan kerugian dalam jumlah besar, sementara sebagian lainnya menyatakan penjualan perusahaannya secara terbuka. Inilah awal dari akan berakhirnya masalah. 

Krisis lalu merebak ke tengah para pemilik jaminan utang yang kemudian berada dalam posisi di mana jaminan penerimaan dari pembayaran utang yang telah mereka beli mengalami kegagalan pembayaran. Dengan memiliki sejumlah produk kompleks, elemen-elemen yang menjadi konstituen produk macam itu memfokuskan diri pada penjualan investasi mereka untuk menyeimbangkan neraca akibat kerugian yang mereka derita dari pembiayaan sektor sub-primer, atau lebih dikenal dengan istilah ‘covering position’. Penjualan ronde kedua untuk menggalang dana dan memenuhi margin perdagangan yang diperlukan ini adalah penyebab kolapsnya harga saham di seluruh dunia pada Agustus 2007, seiring dengan terjerumusnya pasar ke dalam suatu lingkaran kerugian sehingga menciptakan penjualan saham besar-besaran untuk menghindari kerugian. Jenis perilaku pasar macam ini adalah tipikal guncangan pasar kapitalis dan merupakan penyebab menurunnya harga saham di seluruh dunia. Banyaknya investor, yang diketahui terlibat dalam lingkaran kejatuhan harga, tidak hanya menjual produk sub-primer dan produk lain yang berhubungan dengannya semakin memperburuk keadaan; mereka menjual segala sesuatu yang dapat dijual secara gila-gilaan. Inilah yang menyebabkan jatuhnya harga saham di seluruh dunia, bukan hanya pada sektor yang terkait langsung dengan hipotek sub-primer.

Lembaga-lembaga internasional yang mengucurkan dananya pada sektor perumahan Amerika Serikat bahwa sesungguhnya mereka tidak akan menerima pemasukan uang dari uang yang mereka pinjamkan pada investor, karena pemegang hipotek sub-primer individual mengalami kegagalan membayar secara massal untuk membayar pinjaman sektor ini. Sebagai akibatnya, mereka yang memiliki posisi dalam sektor perumahan tidak mampu melakukan pembayaran kepada lembaga-lembaga keuangan yang memberikan pinjaman kepada mereka. Karena alasan inilah maka bank sentral di seluruh dunia melakukan intervensi terhadap ekonomi global dengan cara yang tidak terduga dengan menggelontorkan sejumlah besar uang agar lembaga-lembaga keuangan dan perbankan tidak mengalami kebangkrutan. The European Central Bank (Bank Sentral Eropa), America’s Federal Reserve (Bank Sentral Amerika), serta bank-bank sentral Jepang dan Australia menyuntikkan dana senilai 300 miliar dolar AS ke dalam sistem perbankan dalam waktu 48 jam untuk menghindari merebaknya krisis keuangan. Mereka melakukan penetrasi saat beberapa bank semacam Sentinel, perusahaan investasi perumahan besar di Amerika, menghentikan penarikan dana yang dilakukan para investor, dihantui oleh kerugian langsung yang tak terbayangkan sebelumnya dari buruknya sistem pinjaman dalam pasar hipotek Amerika. Beberapa lembaga lain mengikuti dengan menunda kucuran dana untuk pinjaman normal. Intervensi bank-bank sentral dunia untuk menghindari krisis menyebabkan kerugian hingga 800 miliar dolar AS hanya dalam rentang 4 hari.

Krisis Kredit


Bank-bank di seluruh dunia mendanai mayoritas peminjaman yang mereka lakukan dengan meminjam dari bank lainnya melalui peningkatan uang pada pasar finansial. Pinjam-meminjam antar bank dilakukan pada basis per hari untuk menyeimbangkan neraca mereka. Sebagai realisasinya diawali oleh eksisnya sekuritas pendukung hipotek sub-primer pada seluruh sektor perbankan dalam portofolio bank-bank dan menghimpun dana dari seluruh dunia, mulai BNP Paribas hingga Bank of China. Banyak pemberi pinjaman yang menghentikan tawaran pinjaman, beberapa di antaranya menawarkan pinjaman dengan tingkat bunga tinggi, dan bank-bank pada umumnya mulai menghentikan pinjaman kepada bank lainnya untuk mengamankan neraca masing-masing. Saat tidak ada bank yang menyadari seberapa besar masing-masing bank terjerumus ke dalam krisis sub-primer, banyak di antara mereka yang menolak memberikan pinjaman kepada bank lain. Ini menyebabkan terciptanya krisis kredit di mana bank-bank yang menyandarkan sebagian pinjaman mereka melalui peminjaman kepada bank lainnya menyadari bahwa kredit bagi mereka mulai mengering.

Indikasi pertama bahwa krisis perumahan ini tidak hanya akan mempengaruhi Amerika Serikat dan berimbas kepada perekonomian global adalah kolapsnya Northern Rock Inggris. Northern Rock adalah pemberi hipotek terbesar kelima di Inggris dan mendanai pinjaman yang diberikannya dengan meminjam 80% dari pasar finansial. Karena pasar kredit membeku, Northern Rock meminta fasilitas dukungan tunai dari Bank of England, sebagai pemberi pinjaman pada urutan terakhir di Inggris karena meningkatnya pembiayaan di pasar finansial. Ini memicu penarikan dana besar-besaran karena para pemilik rekening kehilangan kepercayaan terhadap bank sehingga terciptalah antrean-antrean di seluruh negara sebagai wujud kepanikan para pemilik rekening. Pemerintah Inggris kemudian mengambil kebijakan kontroversial dengan menasionalisasi Northern Rock karena kejatuhannya tak ayal akan menyebar ke bank-bank lainnya karena para pemilik rekening yang panik ingin sesegera mungkin menarik uangnya –dengan begitu, seluruh sektor perbankan akan kolaps. 

Skenario yang sama muncul pada Maret 2008 dengan melibatkan Bear Stearns, salah satu bank investasi terbesar di dunia yang terpaksa membatalkan tiga pendanaan investasi di pasar sub-primer. Masalah-masalah Bear Stearns semakin tereskalasi saat berbagai rumor tentang krisis likuiditas perusahaan tersebut merebak, sehingga menyebabkan hilangnya kepercayaan investor terhadap perusahaan.

Karena sektor perumahan telah menjadi mesin penggerak ekonomi Amerika Serikat selama satu dekade terakhir, kejatuhannya akan menghasilkan reaksi dahsyat pada seluruh perekonomian global karena banyak bank-bank bertaraf dunia yang menempatkan uangnya pada sekuritisasi kompleks dalam pasar sub-primer. Dengan kondisi perekonomian AS digolongkan berada dalam resesi, dunia akan menerima dampaknya karena perekonomian AS mengendalikan perekonomian dunia akibat tingkat konsumsinya yang tinggi. (Adnan Khan aktivis Hizbut Tahrir Inggris; Kapitalisme di Ujung Tanduk, PTI Press) 


[i] Federal Reserve Statistical Release 2006

[ii] i.e. Those With a Credit Score (FICO) Less Than 620

[iii] David Gow, Oct 3, ‘If You Try to Control Everything it Would Probably Kill Capitalism,’ Guardian,

http://business.guardian.co.uk/story/0,,2182836,00.html

http://hizbut-tahrir.or.id/2008/10/01/krisis-kredit-global/
Enterprice Risk Management

Enterprice Risk Management

4 alasan mengapa manajemen rasiko penting dalam pengelolaan perusahaan.
1. Mengelola resiko adalah tugas manajemen
Seorang manajemen memastikan bahwa perusahaan mencaai sasaran bisnisnya dan tidak terekspose pada resiko berlebihan 
2. Manajemen resiko dapat mengurangi votalitas pendapatan
Mengurangi sensitivitas pendapatan dari nilai pasar perusahaan terhadap berbagai variable eksternal 
Mengelola votalitas pendapatan menjadi semakin penting karena pasar saham akan terus bereaksi keras terhadap perusahaan-perusahaan yang gagal memenuhi ekspektasi pendapatan perusahaan.
3. Manajemen resiko dpat memaksimalkan nilai pemegang saham
Manajemen perusahaan juga harus mengelola nilai pemegang saham dengan biasanya mengidentivikasi peluang untuk mengoptimalisasi manajemen resiko danbisnis yang dapat meningkatkan nilai lebih dari 20-30%
4. Manajemen resiko memperbesar peluang kerja dan menjamin financial Memberikan jaminan kerja yang lebih tinggi dan melindungi kepentingan keuangan bagi para menejer senior perusahaan

Pengelolaan manajemen resiko yang tidak efektif bukan tidak mungkina kan membawa kepada bencana, antara lain: kerugian financial. Kekeliruan pengelolaa dapat menimbulkan kerusakan reputasi perusahaan dan kemunduran karir pada seorang eksekutif.

Belajar Dari Pengalaman
Seorang filosuf Yunani mengatakan bahwa orang pandai belajar dari pengalamannya, orang bijak belajar dari penglaman orang lain, tetapi orang bodoh tidak belajar apapun.

Ada 7 Pelajaran Dalam Risk Management
1. Kenali bisnis Anda (kenali resiko Anda)
Kenalilah bisnis anda bukan hanya mengkritik pada manajemen yang bertanggung jawab untuk mengawasi dan mengambil keputusan atas bisnis, prinsip ini juga penting untuk seluruh karyawan mengetahui bagaimana akunttabilitas mereka berdamapak terhadap resiko perusahaan dan bagaimana keterkaitan antara fungsi dan tanggung jawab mereka dengan pihak-pihak lain didalam organisas. Para menejer perlu mengetauhi pengetahuan mengenai berbagai aspek bisnis termasuk proses bisnis tingkat tinggi dan operasionalnya, factor-faktor yang menentuka pendapatannya dan biaya, serta resiko-resiko dan eksposur-eksposur utama yang ada yang dapat mempengaruhi perusahaan.
2. Kembangkan pemeriksaan dan perimbangan
Manajemen resiko yang efektif menghendaki adanya suatu system pemeriksaan dan perimbangan (check and balances) untuk mencegah suatu individu atau kelompok tertentu mengambil/memiliki wewenang berlebihan dalam mengambil resiko atas nama organisasi. Langkah ini merupakan untuk mendeversifikasi protofolio dalam manajemen orang dan proses daripada asset dan kewajiban. Hal yang tidak diinginkan terjadi adalah terjadinya konsentrasi eksposur pasar pada suaru segmen tertentu saja atau konsentrasi eksposur pada resiko kredit pada suatu individu tertentu.
3. Tetapkan Limit dan Ruang Lingkup
Strategi bisnis dan perencanaan produk memberikan “arah yang hendak dituju”, maka limit resiko (risk limits) dan ruang lingkup resiko (risk boundaries) memberikan tanda “kapan untuk berhenti”. Beberapa contoh manajemen resiko terhadap batasan dari risk limits antaralain:
• Resiko pasar: batas-limit transaksi, limit produk, time/tengat waktu, dan yang terkait dengan sensitivitas pergerakan harga pasar (rates), limit VaR (Value at Risk) dan stop-loss limits.
• Resiko kredit: limit mark-to-market dan risk-adjusted Limits (limit berbobot resiko) oleh pihak ketiga, risk grade, industri dan Negara.
• Resiko operasional: limit standar operasi, system atau proses.  
Sebuah perusahaan yang tanpa batasan-batasan resiko dan risk-boundaries yang jelas, manajemen sebuah perusahaan yang sedang bertumbuh dengan cepat dapat disamakan dengan mengemudi mobil balam tanpa rem.
4. Fokus pada kas anda
Kesalahan perdagangan dan operasional akan segera terasa akibatnya bila sudah berdampak pada kas keuangan perusahaan. Karenanya penting sekali untuk memastikan bahwa terdapat mekanisme pengelolaan posisi dan arus kas yang memadai diperusahaan, mencakup mekanisme pengendalian, berupa otorisasi pengajuan, persetujuan, dan pelaksanaan transfer: proses internal untuk mengukur, memantau, merekonsiliasi, dan mencatat/mendokumentasikan transaksi dan posisi kas keuangan perusahaan.
5. Gunakan Ukuran yang tepat
Adalah penting agar ukuran-ukuran resiko (pelajaran 3) dimasukkan kedalam berbagai proses yang menghasilkan laporan management dan pengukuran kinerja. Serangkaian resiko yang terintergrasi dapat membantu manajemen dengan informasi tepat waktu mengenai berbagai jenis resiko yang dihadapi perusahaan, termasuk indicator-indikator resiko actual (expost) dan “peringatan dini” (ante-post).
6. Berikan kompensasi seusi dengan kinerja yang Anda kehendaki
Manajemen hendaknya memperhatikan dengan cermat berbagai sinyal yang dikirimkan oleh system pengukuran kinerja dan kompensasi insentif untuk memastikan bahwa system-sistem tersebut dapat konsisten dengan sasaran-sasaran bisnis dan manajemen resiko perusahaan.
7. Ciptakan keseimbangan antara Yin dan Yang
Hard-side (yin) adalah manajemen resiko berpusat pada proses, system, dan pelaporan, sedangkan Soft-side (yang) berfokus pada orang, keahlian, budaya, nilai dan insentif. Kombinasi dari soft-side (driver) dan hard-side sebagai factor yang memungkinkan (enablers) yang mendukung manajemen resiko akan mencipkatan keseimbangan didalam pengambilan keputusan perusahaan.


Arif Widodo

Fraud

Definisi Fraud: Kecurangan, penipuan dan pengelapan. Atau dengan kata lain Fuad adalah suatu tindakan disengaja oleh anggota manajemen perusahaan atau pihak yang berperan dalam governance perusahaan, karyawan, atau pihak ketiga yang melakukan pembohongan/penipuan untuk memperoleh keuntungan yang tidak adil atau illegal. 
Fraud bisa terjadi di lembaga swasta (perusahaan) atau disektor public (pemerintahan). Modus operandinya sama mirip tetapi yang membedakannya adalah fraud di sector swasta dan public di Indonesia adalah besarnya (magnitude) dan tipologi atau jenis-jenis fraud yang dipilih. Di sector swasta fraud lebih dikenal dengan istilah fraud against the company dan fraud the company.
Tipologi Fraud ada 4 macam:
1. asset Misappropriaation
Meliputi penyalahgunaan/pencurian asset atau harta perusahaan atau pihak lain. Merupakan fraud yang paling mudah dikenali karena sifatnya yang tangible atau dapat diukur atau dihitung (difined value)
2. Fraudulent Statement
Tindakan pejabat atau eksekutif untuk menutupi kondisi keuangan dengan merekayasa keuangan (financial engineering) dalam penyajian laporan untuk mendapatkan keuntungan atau dengan analogi window dressing
3. Bribery/Coruption
Adalah jenis fraud yang paling sulit dideteksi, karena menyangkut kerjasamanya dengan pihak lain untuk melaukan fraud seperti penyuapan, dan korupsi. Biasanya jenis fraud ini terjadi di Negara-negara berkembang yang integrasi penegakan hukumnya masih dipertanyakan.
4. Cybercrime
Jenis ini adalah jenis fraud yang paling canggih karena menggunakan keahlian khusus dalam hal ini dengan teknologi informasi. Fraud ini biasanya menggunakan computer untuk mencuri data atau melakukan semacam hack/crack untuk mendapatkan manfaat dari data tersebut. Pembuktiaan atau pelacakannya dibutuhkan keahlian dan kemampuan yang sebanding dengan si frauder tersebut.
Penyebab fraud
1. Karena adanya peluang dan kemampuan untuk melakukan dan menyembunyikannya
2. Fraud biasa terjadi bila
• adanya tekanan financial yang dialami oleh karyawan yang bersangkutan
• kesalahan sejak awal perekrutan karyawan
Akibat Fraud dalam Corporate omunication adalah citra buruk bagi perusahaan atau institusi dalkalangan public dan hal tersebut akan membawa dampak pada volume bisnis atau produktivitas perusahaan menurun.
Sifat-sifat Fraud dapat dikategorikan:
1. Fraudulent Financial Reporting, pengakuan pada perolehan pendapatan/laba yang tidak tepat, overstatement activa (berlebihan), atau kekurangan (understatement) kewajiban.
2. Misapropriation of assets, pengelapan kemudian fraud dalam penyajian laporan, pencurian, pengadaan (redudant), pemalsuan atau pengalaihan produk.
3. Pengeluaran yang timbul tidak pada tempatnya, misalnya suap.
4. Fraudulent acquicition of revenues of assets (perolehan pendapatan/aktiva)
5. menghindari beban (fraud of taxs)
6. Penyimpangan keuangan oleh manajemen.
Fraud terjadi karena adanya 3 faktor utama atau biasanya disebut dengan Fraud Triangle
Insentif/tekanan (incentive/pressure)
Manajemen atau karyawan memiliki kemampuan insentif/tekanan yang menjadikan motivasi terjadinya fraud.

Peluang (opportunity)
Keadaan mendukung yang memberikan peluang terjadinya fraud.

Rationalization/Attitude
Mereka terlihat dalam fraud dapat pelakukan pembenaran atau justifikasi bahwa fraud konsisten dengan kode etik pribadi mereka. Beberapa individu memiliki sikap atau karakter atau nilai etika yang memungkinkan untuk melakukan tindakan fraud.

Opportunity terjadi karena kelemahan dalam pengendalian intern (interent control)
Pressure terjadi karena:
a. masalah keuangan pribadi
b. sifat-sifat buruk yang melekat (mabuk, judi, narkoba, dugem dll)
c. tengat waktu dan target kerja yang tidak realistis.
Realization terjadi karena mencari pembenaran atas aktivitasnya yang mengadung fraud. 


Arif Widodo